Abstrak
Secara agregat, stabilitas sistem keuangan Indonesia tampak sangat kokoh: Rasio Kecukupan Modal (CAR) dan Liquidity Coverage Ratio (LCR) jauh di atas ambang regulasi. Namun di era perbankan seluler dan hiperkonektivitas, parameter agregat tidak lagi menangkap titik buta (blind spot) kerentanan struktural, sehingga menciptakan kesan semu stabilitas. Melalui Uji Tekanan Terbalik (Reverse Stress Testing) dan Failure Mode and Effects Analysis (FMEA), studi ini menemukan bahwa titik balik stabilitas bersifat distribusional, bukan agregat: penarikan 7% hingga 10% simpanan besar, yang dipicu penurunan harga Surat Berharga Negara (SBN), cukup untuk membawa bank menengah ke batas kegagalan. Fenomena Common Cause Failures (Faktor β) mengoreksi efektivitas ketahanan berlapis, sementara adopsi stablecoin menambahkan jalur pelarian dana yang bekerja 24/7 meskipun, sebagaimana diuraikan, tidak setiap konversi Rupiah ke stablecoin dolar otomatis menjadi arus keluar devisa. Artikel ini mengintegrasikan temuan tersebut ke dalam satu arsitektur Sistem Peringatan Dini (Early Warning System/EWS) SSK, indikator ambang, prioritas risiko, korelasi kegagalan, data intrahari, dan uji skenario—dan menurunkannya menjadi agenda kebijakan bagi KSSK, OJK, BI, LPS, Kemenkeu, dan industri perbankan.
Kata kunci: Stabilitas Sistem Keuangan (SSK)Sistem Peringatan DiniUji Tekanan TerbalikFMEAFaktor BetaSovereign-Bank NexusStablecoinKSSK
Paradoks Stabilitas: Rasio yang Sehat Tidak Lagi Menjamin Imunitas
Di atas kertas, sistem keuangan Indonesia pada paruh kedua 2026 prima. Masalahnya, indikator yang kita baca adalah kaca spion.
Asesmen stabilitas sistem keuangan (SSK) menunjukkan makroekonomi dan perbankan domestik tetap tangguh meredam eskalasi geopolitik global dan volatilitas pasar. Industri perbankan mencatatkan CAR 24,10% dan LCR 187,1%—jauh di atas batas kepatuhan. Namun literatur makro mengenal fase ini sebagai paradoks stabilitas (paradox of stability): rendahnya volatilitas justru mendorong akumulasi risiko sistemik yang tidak terdeteksi indikator statis.
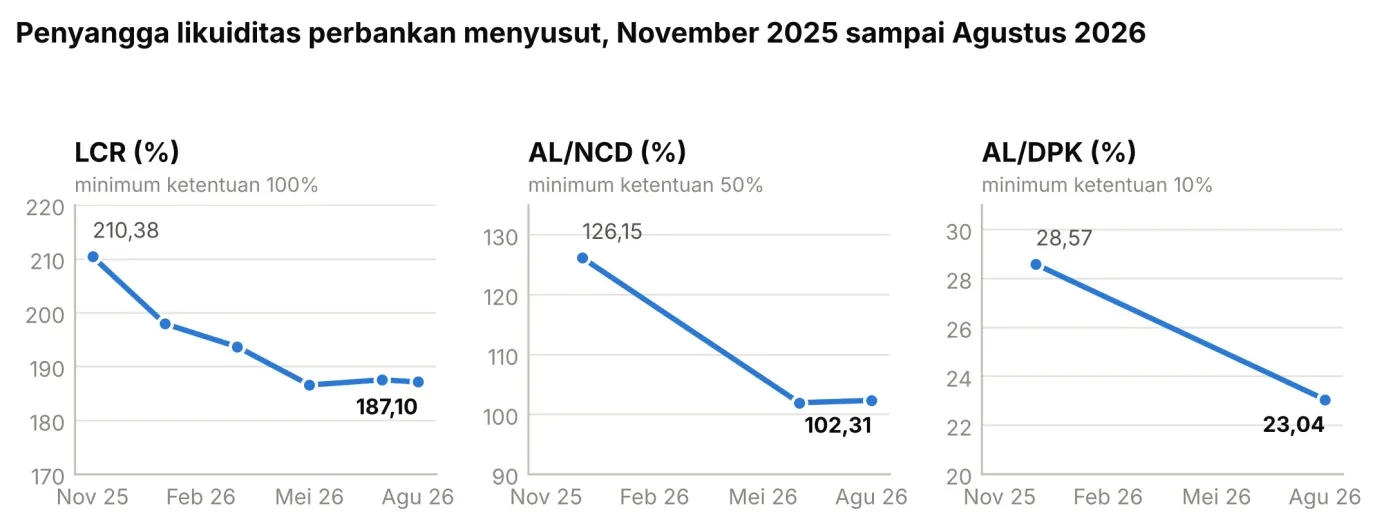
Keruntuhan Silicon Valley Bank dan Credit Suisse pada 2023 membuktikan bahwa kepatuhan regulasi tidak menjamin imunitas terhadap digital bank run. Perbankan seluler dan sistem pembayaran instan memungkinkan simpanan ditarik dalam hitungan jam, sementara parameter tradisional bersifat retrospektif dan agregat. Tren domestik menguatkan kekhawatiran itu: dalam sepuluh bulan, LCR turun dari 210,38% ke 187,10%, AL/NCD dari 126,15% ke 102,31%, dan AL/DPK dari 28,57% ke 23,04% (Gambar 1). Semua masih di atas minimum, tetapi arahnya satu: penyangga menyusut.
Artikel ini mengurai anatomi kerentanan SSK dengan kerangka MECE (Mutually Exclusive, Collectively Exhaustive) dan membangun jawabannya dalam satu benang merah: sebuah Sistem Peringatan Dini (EWS) yang mengukur jarak menuju tepi kerentanan, bukan sekadar membaca rapor kesehatan. Bab 2 sampai 5 masing-masing menyumbang satu komponen EWS; Bab 6 merakitnya; Bab 7 membagi siapa mengerjakan apa.
Komponen Pertama EWS — Ambang Kegagalan: Uji Tekanan Terbalik
Pertanyaannya bukan “berapa besar bantalan kita?”, melainkan “seberapa kecil tekanan yang cukup untuk menghancurkannya?”
Uji tekanan konvensional menebak skenario makro-moneter lalu menghitung proyeksi kerugian. Di era hiperkonektivitas pendekatan ini menyisakan blind spot. Uji Tekanan Terbalik (Reverse Stress Testing) membalik alurnya: tetapkan batas kegagalan di awal, misalnya LCR menyentuh 100%, lalu hitung mundur guncangan minimum yang memicunya.
Struktur pendanaan menunjukkan di mana guncangan itu akan datang. LPS mempublikasikan sebesar 57,80% total simpanan perbankan nasional (sekitar Rp5.993 triliun dari Rp10.368 triliun) dikuasai deposan besar dengan saldo di atas Rp5 miliar. Segmen smart money ini memiliki infrastruktur untuk merelokasi dana seketika dan sangat sensitif terhadap berita fiskal, moneter, serta ekonomi-politik global.
Secara agregat, penarikan 10% simpanan besar (sekitar Rp599 triliun) hanya setara seperempat total alat likuid industri: “SSK tampak aman”. Namun titik balik stabilitas sistem keuangan bersifat distribusional, bukan agregat. Pemodelan pada bank dengan LCR awal 120% dan ketergantungan 60% pada deposan besar menunjukkan penarikan 10% sudah cukup menekan LCR ke batas 100%. Ambang itu memburuk menjadi hanya 7% (6,9%) bila krisis likuiditas bertepatan dengan penurunan harga SBN 8,5%. Bank dapat kehilangan daya tahan jauh sebelum krisis makro terkonfirmasi.
Komponen Kedua EWS — Prioritas Risiko: FMEA dan Lima Penanda Kritis
Empat ancaman tertinggi justru tidak muncul di dasbor rasio standar.
Failure Mode and Effects Analysis (FMEA) yaitu standar mitigasi industri berisiko tinggi seperti penerbangan dan nuklir, mengukur tiga dimensi setiap simpul risiko pada skala 1–10: Keparahan dampak (S), Kemungkinan terjadinya (O), dan Kesulitan deteksi dini (D). Hasil kalinya adalah Angka Prioritas Risiko (Risk Priority Number, RPN = S × O × D).
Sebelum menghitung RPN, kerangka ini menetapkan lima penanda kritis (tipping points) yang menandai saat tekanan yang masih dapat ditoleransi berubah menjadi gangguan sistemik yang cepat, simultan, dan sulit dihentikan:
| Penanda | Definisi |
|---|---|
| T1 | LCR median bank tertentu terperosok di bawah ambang kehati-hatian 100%. |
| T2 | Arus keluar dari basis simpanan besar melampaui toleransi penyangga likuiditas harian. |
| T3 | Kontraksi mark-to-market harga SBN menggerus lebih dari 10% modal inti (Tier 1) perbankan. |
| T4 | Cadangan devisa turun di bawah 100% metrik kecukupan IMF. |
| T5 | Kebutuhan injeksi likuiditas sistemik melampaui kapasitas operasional atau intervensi Bank Indonesia (lender of last resort). |
Dengan penanda itu sebagai batas, FMEA menghasilkan empat ancaman berprioritas tertinggi yang semuanya berlatensi deteksi tinggi:
| Simpul risiko | RPN | Mengapa tidak terdeteksi dasbor standar |
|---|---|---|
| Hegemoni deposan besar | 270 | Dana jumbo yang menguasai 57,8% simpanan dapat berpindah seketika; sebaran simpanan dilaporkan bulanan, sehingga deteksi tertinggal (lag) saat krisis bergerak dalam hitungan menit. |
| Sovereign-Bank Nexus | 240 | Perbankan memegang sekitar Rp1.225 triliun SBN. Kerugian mark-to-market akibat kenaikan yield tersembunyi dari CAR, lalu menggerus modal ketika bank terpaksa fire-sale untuk likuiditas darurat—siklus yang juga disoroti IMF dalam FSAP 2024. |
| Kekeringan sumber likuiditas | 200 | Pasar repo antarbank yang dangkal membatasi pendanaan sekunder saat pasar membeku. |
| Jebakan kuasi-fiskal | 192 | Fluktuasi ekstrem penempatan/penarikan kas negara di Himbara (penarikan Rp110 triliun pada pertengahan 2026), diperburuk kewajiban kontinjensi entitas investasi baru seperti Danantara. |
Kesimpulannya membalik intuisi konvensional: simpul risiko tertinggi bukan ledakan kredit bermasalah (NPL) atau kebangkrutan terisolasi BPR, melainkan empat pilar makrostruktural yang luput dari radar pengawasan.
Komponen Ketiga EWS — Korelasi Kegagalan: Runtuhnya Ilusi Ketahanan Berlapis (Faktor β)
Empat lapis penyangga hanya berarti jika kegagalannya saling bebas. Di Indonesia, tidak.
Secara teoretis, bank dengan empat lapis penyangga berupa Kas, SBN, pasar uang, fasilitas BI yang masing-masing andal 95% memiliki probabilitas kegagalan agregat 0,05⁴, atau 0,0006%. Ekuilibrium ini hancur oleh Common Cause Failures (kegagalan sebab bersama). Sistem perbankan Indonesia sangat homogen: mayoritas bank bersandar pada sumber pendanaan yang sama dan kolateral safe-haven yang sama (SBN). Pemicu makro yang mendorong deposan besar menarik dana. misalnya tekanan kurs adalah pemicu yang sama yang meruntuhkan harga SBN.
Dalam model Faktor β (korelasi kegagalan), pada β = 0,3 keandalan agregat anjlok dari 99,9994% menjadi sekitar 98,5% dengan probabilitas kelumpuhan sistemik naik 2.400 kali lipat. Pada β > 0,1, menambah penyangga likuiditas berupa SBN menjadi tidak relevan: seluruh lapisan terdepresiasi secara simultan.
Komponen Keempat EWS — Jalur Baru yang Harus Dipantau: Katalisator Digital
Aset digital kini resmi bagian dari sistem keuangan. EWS harus memantau dua jalur yang berbeda sifatnya: stablecoin dolar dan stablecoin Rupiah.
Inovasi aset digital diatur di bawah UU Nomor 4 Tahun 2023 (UU P2SK) sebagaimana diubah UU Nomor 4 Tahun 2026, dan secara operasional melalui POJK 23/2025 (pengganti POJK 27/2024) yang melegalkan perdagangan aset keuangan digital termasuk derivatifnya. Ekosistem ini kini formal berada di dalam sistem keuangan dan di dalam jangkauan EWS.
Stealth Dollarisation: pergeseran komposisi aset, bukan eksodus permanen
Substitusi simpanan Rupiah ke stablecoin dolar mengubah asumsi stress testing. Dalam skenario konvensional, pelarian dana berpindah antarbank di koridor kliring Rupiah dan masih dapat dinavigasi melalui Kebijakan Insentif Likuiditas Makroprudensial (KLM) maupun fasilitas repo. Stablecoin menambahkan jalur keluar yang bekerja 24/7, tanpa jam kliring, di luar jangkauan instrumen lalu lintas devisa tradisional.
Namun tidak setiap Rupiah yang ditukar menjadi USDT otomatis keluar dari sistem perbankan nasional. Pembelian USDT oleh ritel terjadi di pasar sekunder, bukan di pasar primer kepada penerbit (Tether). Di mana Rupiah berada bergantung pada lapisan transaksinya:
| Lapisan | Yang terjadi | Status devisa |
|---|---|---|
| Ritel: konsumen → pedagang kripto domestik | Rupiah berpindah rekening di dalam perbankan domestik; USDT berpindah wallet. | Tidak ada arus keluar devisa. |
| Antarpelaku domestik: pedagang → penyedia likuiditas (liquidity provider/LP) domestik | Sama; Rupiah tetap di sistem perbankan. | Tidak ada arus keluar devisa. |
| Lintas batas (1): pedagang/LP domestik → LP offshore yang memiliki rekening nostro Rupiah di perbankan Indonesia | Rupiah tetap di perbankan; di neraca pembayaran tercatat sebagai perolehan aset luar negeri oleh residen (USDT) yang diimbangi perolehan aset domestik oleh nonresiden (simpanan Rupiah). | Belum ada arus keluar devisa. |
| Lintas batas (2): LP offshore tanpa nostro Rupiah | Pedagang/LP domestik harus menjual Rupiah dan membeli USD. | Arus keluar devisa terjadi. |
| Lintas batas (3): LP offshore mengurangi nostro Rupiah untuk membeli USDT dari penerbit | LP menjual Rupiah, membeli USD, menyerahkannya ke Tether; Tether mencetak USDT baru dan menempatkan USD di perbankan AS atau US Treasury jangka pendek. | Arus keluar devisa terjadi; dana berpindah ke sistem keuangan AS. |
Dengan demikian stealth dollarisation lebih tepat dipahami sebagai pergeseran komposisi aset residen ke instrumen berdenominasi dolar dengan dua dampak yang berbeda: (1) pada jalur domestik, dana pihak ketiga bergeser dari banyak bank ke segelintir bank penampung rekening pedagang kripto dan LP, risiko konsentrasi dan perubahan profil simpanan dari ritel yang stabil menjadi korporasi yang volatil; (2) pada jalur lintas batas tertentu, arus keluar devisa yang tidak tertangkap rezim pemantauan lalu lintas devisa konvensional.
Satu koreksi konseptual penting: dampak terhadap intermediasi bukan karena bank “meminjamkan” cadangan yang hilang. Bank tidak menyalurkan cadangannya di BI (uang primer) menjadi kredit; bank menciptakan uang giral (commercial bank money) pada rekening debitur saat memberi kredit. Dampak nyatanya bekerja melalui penyusutan dan ketidakstabilan dana pihak ketiga sebagai basis pendanaan, kenaikan biaya dana, dan tekanan pada rasio likuiditas bank yang kehilangan simpanan.
Skalanya tetap material. Sepanjang 2025, nilai transaksi penukaran Rupiah ke USDT di pasar kripto nasional mencapai Rp482,23 triliun, ditopang 23,21 juta pemegang akun. Ini nilai transaksi bruto, bukan arus keluar permanen; porsi yang menjadi outflow devisa bergantung pada seberapa besar permintaan USDT harus dipenuhi lewat jalur lintas batas (2) dan (3) - Tabel 5.a. (Lapisan). Namun kapasitas salurannya jelas. Dalam skenario batas atas 5% simpanan deposan besar (sekitar Rp300 triliun atau USD16,7 miliar) dikonversi dalam waktu singkat sementara likuiditas USDT onshore tidak mencukupi sehingga pedagang dan LP domestik harus membeli USD dari offshore yang merupakan kebutuhan valas setara sekitar 11% cadangan devisa BI dan dapat terealisasi dalam hitungan jam. Kondisi ini menumpulkan transmisi BI Rate (saldo crypto wallet tidak responsif terhadap suku bunga) dan berpotensi melepaskan harga USDT domestik dari kurs JISDOR hingga membentuk stablecoin premium, sebagaimana anomali moneter Argentina dan Turki.
FSB menegaskan risiko terbesar stablecoin adalah kegagalan redemption rights: USDT dan USDC adalah klaim korporat tanpa perlindungan LPS maupun akses lender of last resort. Krisis likuiditas penerbit akan memukul 23 juta investor ritel Indonesia dan memicu tekanan politik untuk bailout APBN sehingga menjadi political contingent liability berskala besar.
Stablecoin Rupiah: simpanan tetap di perbankan, tetapi terkonsentrasi
Stablecoin Rupiah adalah uang tertokenisasi (tokenized money) yang diterbitkan swasta dengan cadangan Rupiah. Profil risikonya berbeda dari stablecoin dolar: simpanan Rupiah secara agregat tetap berada di perbankan nasional, tetapi terpusat di bank tempat penerbit menempatkan cadangannya. Penerbit menjadi deposan besar baru dengan perilaku korporat yang volatil, dan ketimpangan likuiditas antarbank menjadi risiko utamanya.
Risiko itu memuncak pada komposisi cadangan. Apabila cadangan ditempatkan pada SBN bertenor panjang dan terjadi redemption 40% dalam dua hari, penerbit harus melikuidasi puluhan triliun SBN ke pasar yang sama tempat perbankan melakukan fire-sales sehingga memperkuat Faktor β. Jawabannya adalah komposisi cadangan, bukan relokasi ke bank sentral: aset likuid berkualitas tinggi bertenor pendek, batas konsentrasi per bank kustodian, dan penebusan pada nilai nominal T+0 (dirinci pada Bab 7).
Pada sisi bank, standar BCBS SCO60 (berlaku 1 Januari 2026) menetapkan bobot risiko 1.250% untuk eksposur aset kripto Group 2b (tanpa jaminan) dan membatasi agregat eksposur Group 2 pada 2% Tier 1 dengan ambang 1%. Hal ini dirancang agar kegagalan pasar kripto tidak menular ke modal bank dan berujung pada dana talangan publik. Standar ini mengatur eksposur bank; cadangan penerbit diatur terpisah.
Merakit Komponen: Arsitektur Sistem Peringatan Dini SSK
Rasio agregat menjawab pertanyaan masa lalu. EWS menjawab satu pertanyaan masa depan: seberapa jauh bank terlemah dari tepi, dan seberapa cepat ia bisa sampai di sana.
Bab 2 sampai dengan 5 menghasilkan lima komponen yang dikoordinasikan di bawah mandat KSSK, membentuk satu Sistem Peringatan Dini SSK:
| Komponen | Asal | Fungsi dalam EWS |
|---|---|---|
| Ambang kegagalan | Bab 2 | Jarak setiap bank ke LCR 100% dalam persen penarikan simpanan besar; dihitung mundur, diperbarui harian. |
| Prioritas dan penanda (RPN, T1–T5) | Bab 3 | Urutan pengawasan dan lampu merah: T1 likuiditas bank, T2 arus keluar deposan besar, T3 erosi Tier 1 oleh SBN, T4 cadangan devisa, T5 kapasitas lender of last resort. |
| Korelasi kegagalan (β) | Bab 4 | Pengukur apakah penyangga berlapis masih berarti; β > 0,1 memicu kebijakan diversifikasi, bukan penambahan buffer sejenis. |
| Umpan data intrahari | Bab 5, 7.a | Konsentrasi deposan besar, saldo rekening bursa/pedagang kripto, margin call, permintaan USD pedagang/LP—bukan laporan bulanan. |
| Skenario Penarikan Era Digital | Bab 5, 7.b | Reverse stress test berhorizon < 48 jam yang memisahkan jalur konsentrasi DPK dan jalur devisa. |
Tiga prinsip desain mendasari kelimanya. Pertama, distribusional sebelum agregat: alarm dikalibrasikan pada bank terlemah, bukan rata-rata industri. Kedua, intrahari sebelum bulanan: data yang terlambat sehari tidak berguna untuk krisis yang bergerak dalam hitungan jam. Ketiga, korelasi sebelum kuantitas: lebih banyak SBN sebagai buffer tidak menambah ketahanan bila β tinggi. Rekomendasi pada Bab 7 adalah pembagian tugas: siapa memasok komponen apa.
Rekomendasi Kebijakan: Siapa Memasok Komponen EWS yang Mana
Otoritas Jasa Keuangan (OJK): umpan data dan disiplin pasar
Sebagai pengawas industri keuangan yang mencakup perbankan, IKNB, bursa dan pedagang aset keuangan digital, OJK menghadapi katalis baru penarikan dana: hoaks dan sentimen media sosial yang bergerak lebih cepat dari respons pengawasan. Empat langkah:
- Visibilitas intrahari konsentrasi deposan besar. Laporan Likuiditas Intrahari dalam SEOJK 26/2025 (ILAAP), yang pelaporan pertamanya untuk posisi Desember 2026, diperluas dengan modul konsentrasi simpanan: pergerakan harian 50 deposan terbesar, saldo rekening bursa/pedagang aset kripto, dan AL/NCD intrahari menjadi wajib bagi KBMI 3–4 dan setiap bank penampung rekening bursa kripto. Inilah umpan data EWS.
- Pengendalian kepanikan sosial (POJK 6/2026). POJK 6/2026 tentang Perilaku Penyampai Informasi Sektor Jasa Keuangan adalah arsitektur preventif yang tepat: kewajiban kerja sama dengan PUJK untuk pemasaran, disclaimer produk berisiko tinggi, pengungkapan kepentingan ekonomi, denda hingga Rp15 miliar bagi PUJK, serta pemblokiran akun dan take down bagi penyampai informasi. Cakupannya masih pelindungan konsumen, belum anti-kepanikan. Tiga penguatan: protokol tanggap OJK–Komdigi–LPS dengan take down dalam hitungan jam untuk konten yang merekayasa isu solvabilitas bank; sanksi pidana bagi penyampai informasi, sebagaimana diusulkan OJK dalam revisi UU P2SK: untuk rekayasa kepanikan yang memicu penarikan dana; dan kewajiban rencana komunikasi krisis digital dalam recovery plan bank.
- Adopsi BCBS SCO60 secara penuh dan dinamis. SCO60 diadopsi ke dalam POJK KPMM dengan bobot risiko 1.250% untuk Group 2b, batas agregat Group 2 sebesar 2% Tier 1 dengan ambang 1%, pengungkapan DIS55 sehingga mengikuti targeted review BCBS (November 2025) atas perlakuan aset tradisional tertokenisasi dan stablecoin di blockchain publik. Secara terpisah, simpanan bursa dan pedagang aset kripto di bank diperlakukan sebagai simpanan non-operasional lembaga keuangan dengan run-off 100% dalam LCR dan masuk batas konsentrasi DPK.
- Arsitektur cadangan RPOJK Stablecoin 2027. Untuk membendung common cause failure penerbit IDRP/IDRX, RPOJK yang ditargetkan Januari 2027 mengatur komposisi cadangan, bukan relokasinya ke giro BI karena relokasi akan menarik simpanan keluar dari perbankan, mengulang risiko disintermediasi r-CBDC1 (Bab 7.b), dan nonbank tidak memiliki rekening di BI. Standar yang diusulkan, mengikuti model IDRP2 yang lulus sandbox dan praktik MiCA (Markets in Crypto-Assets Regulation, Uni Eropa) serta MAS: 100% aset likuid berkualitas tinggi berdenominasi Rupiah (giro/escrow bank, SRBI, SBN tenor ≤ 3 bulan); batas konsentrasi per bank kustodian; floor simpanan bank; larangan remunerasi kepada pemegang; penebusan pada nilai nominal T+0; atestasi bulanan; dan pembatasan fungsi pada penyelesaian di ekosistem aset keuangan digital, bukan alat pembayaran dengan standar cadangan dan penebusan disusun bersama BI.
Bank Indonesia (BI): skenario uji, likuiditas kilat, dan Rupiah Digital pada lapisan yang tepat
Stealth dollarisation bergerak 24/7 dalam hitungan jam; instrumen likuiditas BI masih bergerak dalam hitungan hari dan jam kliring. Landasan hukumnya tersedia: UU 4/2026 memperkuat kelembagaan BI–OJK–LPS, mengatur aset kripto, dan mengubah UU PPKSK, sehingga ketiga langkah berikut dapat dijalankan melalui peraturan turunan.
- Skenario Penarikan Era Digital dalam uji ketahanan KSSK. Uji ketahanan SSK belum memodelkan pelarian dana ke stablecoin. Skenario wajib baru ditetapkan di bawah UU PPKSK sebagaimana diubah UU 4/2026: reverse stress test dengan penarikan simpanan deposan institusional dan nasabah prima berhorizon < 48 jam, eskalasi konversi Rupiah ke USDT, dan pelaporan anomali margin call secara waktu nyata dari bursa/pedagang yang diawasi OJK. Skenario memisahkan dua jalur dampak Bab 5.a: migrasi DPK ke bank penampung rekening pedagang kripto, dan porsi yang menjadi arus keluar devisa saat pedagang/LP domestik membeli USD. OJK memasok data (7.a.1), BI memodelkan, KSSK memiliki skenarionya.
- Lender of last resort yang kilat dan bebas stigma. Rezim berlaku adalah FLI di BI-RTGS, lending facility, dan PLJP (PBI 4/2023 jo. PBI 10/2023; maksimum 30 hari; agunan termasuk SRBI) yang telah menggantikan FPJP, tetapi masih dirancang untuk krisis berkecepatan analog. Tiga perbaikan: (a) penempatan agunan di muka secara permanen di BI sehingga pencairan tinggal eksekusi (rekomendasi Group of 30; proposal Departemen Keuangan AS 2026), dengan runnable liabilities mencakup simpanan yang terhubung ke rekening pedagang kripto; (b) penghapusan stigma secara struktural dari hasil riset Fed New York menunjukkan stigma lahir dari persepsi dan insentif pengawasan, bukan kekurangan agunan: OJK memberi pengakuan positif bagi bank yang rutin menguji akses, kapasitas pinjaman atas agunan yang sudah ditempatkan diperhitungkan dalam LCR/NSFR, dan publikasi penggunaan per bank ditunda; (c) jam operasional selaras ancaman yakni repo konfidensial dalam hitungan jam, dengan FLI dan lending facility dapat diakses di luar jam BI-RTGS mengikuti ritme BI-FAST, untuk mencegah rambatan (contagion) dari bank menengah ke bank sistemik.
- Rupiah Digital pada lapisan yang tepat (Proyek Garuda). Landasan hukumnya adalah: PBI 3/2026 mengakui Rupiah Digital sebagai jenis Uang Rupiah ketiga, dan uji konsep (proof of concept) wholesale cash ledger berbasis DLT telah tuntas. Yang dibutuhkan adalah PBI Rupiah Digital dan tenggat terukur untuk tahap intermediate state. Namun sasarannya harus tepat—dan itu berarti memisahkan tiga lapisan:
- Wholesale (w-CBDC) adalah aset penyelesaian, bukan pesaing stablecoin. w-Digital Rupiah hanyalah tokenisasi giro bank di BI (bank reserves): tidak dapat dipakai individu atau korporasi nonbank untuk bertransaksi, sehingga bukan substitusi stablecoin Rupiah, apalagi USDT di tangan ritel. Perannya adalah settlement asset antarbank yang instan, bebas risiko kredit, dan terisolasi dari fluktuasi harga SBN, termasuk bagi tokenized deposit dalam arsitektur unified ledger BIS.
- Retail (r-CBDC) adalah satu-satunya yang setara dengan stablecoin Rupiah dengan syarat dan pengaman. Yang dapat menjadi alternatif domestik atas stablecoin dolar hanyalah r-Digital Rupiah berbentuk tokenised money berbasis DLT, karena stablecoin Rupiah sendiri adalah uang tertokenisasi; r-CBDC berbasis centralised ledger tidak memenuhi syarat itu. Akan tetapi, r-CBDC dalam bentuk apa pun baik DLT maupun ledger terpusat membawa risiko digital bank run: simpanan nasabah, individual maupun agregat, berpindah dari neraca bank ke “simpanan” di BI. PBI Rupiah Digital karena itu wajib memuat pengaman yang teruji dalam simulasi ECB: batas kepemilikan individual, tanpa remunerasi, mekanisme waterfall ke rekening bank, larangan kepemilikan badan usaha, dan distribusi dua lapis melalui perantara.
- Stablecoin Rupiah dan tokenized deposit adalah jalur paralel yang lebih cepat. Risikonya bukan disintermediasi, melainkan konsentrasi di bank kustodian yang dimitigasi dengan batas konsentrasi atau penempatan sebagian pada SRBI, prioritas pada tokenized deposit yang diterbitkan tiap bank atas simpanannya sendiri dengan penyelesaian via w-CBDC (rekomendasi BIS demi kesatuan nilai uang), penebusan T+0 (FSB 2023), dan pemantauan eksposur bank terhadap penerbit (POJK Januari 2027). Hasilnya: uang yang berputar lintas batas tetap terkunci di ranah kliring dalam negeri yaitu: w-CBDC sebagai aset penyelesaian, r-CBDC/tokenized deposit sebagai alternatif ritel, dan stablecoin Rupiah yang cadangannya tertahan di perbankan nasional.
Lembaga Penjamin Simpanan (LPS): ekspektasi publik dan kecepatan resolusi
- Diseminasi publik secara masif bahwa stablecoin Rupiah maupun dolar meskipun telah memperoleh legalitas dalam ekosistem aset keuangan digital namun bukan simpanan perbankan yang dijamin LPS, untuk meminimalkan kewajiban kontinjensi politis jika terjadi gagal bayar.
- Mempercepat eksekusi resolusi krisis tanpa penundaan, berbekal wewenang baru dalam UU 4/2026.
Kementerian Keuangan: memutus Sovereign-Bank Nexus
- Menerapkan buffer leverage limits pada portofolio Himbara yang terkait Superholding Danantara untuk memutus Sovereign-Bank Nexus3 yang menumpuk risiko kuasi-fiskal (RPN 192).
- Mengendalikan volatilitas penempatan/penarikan kas APBN dari bank BUMN agar bank pelat merah memiliki ruang napas likuiditas harian.
Industri perbankan: menurunkan β dari dalam
- Mengintegrasikan Uji Tekanan Terbalik berhorizon 24–48 jam ke dalam manajemen risiko intrahari, melengkapi uji LCR konvensional 30 hari.
- Mendiversifikasi kelas aset kolateral dan menjauhi konsentrasi berlebih pada SBN untuk meredam Common Cause Failures.
Penutup
Rasio agregat yang jauh di atas ambang minimum menjawab pertanyaan masa lalu. Sistem keuangan masa depan ditentukan oleh seberapa presisi otoritas memetakan titik balik distribusional, menurunkan korelasi kegagalan, dan merespons guncangan sebelum batas operasional terkoyak dalam hitungan jam, bukan hari. Lima komponen yang diuraikan artikel ini sudah tersedia secara terpisah; yang dibutuhkan adalah merakitnya menjadi satu Sistem Peringatan Dini di bawah KSSK, dengan pembagian tugas yang jelas antar otoritas. Dengan itu, KSSK tidak lagi bereaksi setelah krisis tereksekusi, melainkan membentengi titik terlemah sistem sebelum pemicu volatilitas terakselerasi menjadi efek domino.
Lampiran — Paradigma Baru Metodologi Stabilitas Sistem Keuangan
Abstrak
Manajemen SSK konvensional bersandar pada kepatuhan parameter statis yang terbukti tidak kompatibel dengan disrupsi ekonomi digital. Lampiran ini mengajukan pergeseran metodologi kebijakan SSK dari “pengukuran dampak retrospektif” menuju “arsitektur pencegahan dinamis”. Dengan mengintegrasikan prinsip rekayasa keandalan (reliability engineering), yaitu: Uji Tekanan Terbalik, FMEA, dan kontrol atas Faktor β. Kerangka tersebut memampukan regulator menghitung jarak absolut menuju tepi kerentanan (tipping point) dan membangun jaring pengaman interkoneksi (contagion firewall) sebelum krisis intrahari terjadi.
Kata kunci: Arsitektur Ketahanan FinansialUji Tekanan TerbalikFMEAStabilitas DinamisManajemen Risiko Sistemik
Dari titik statis menuju koridor dinamis
Metodologi tradisional dibangun di atas rezim Basel pasca-2008 yang bertumpu pada rasio minimum (CAR, LCR) dan mengevaluasi institusi secara biner: lolos atau tidak. Kecepatan transfer real-time dan Distributed Ledger Technology (DLT) telah menihilkan friksi waktu; keruntuhan seketika beberapa lembaga global membuktikan kepatuhan penuh terhadap indikator retrospektif tidak memprediksi kepanikan massal. Paradigma harus bergeser dari “mencapai angka rata-rata stabilitas” menjadi “mengelola koridor viabilitas”. Pertanyaan pengawasan berubah: bukan “berapa besar bantalan modal dan likuiditas saat ini?”, melainkan “seberapa kecil tekanan marginal yang cukup menghancurkannya, dan seberapa cepat guncangan itu bertransmisi?”
Pilar pertama: Uji Tekanan Terbalik
Berbeda dengan uji tekanan konvensional yang menciptakan skenario defisit dan menghitung sisa permodalan, metode ini bersifat apriori. Komite Stabilitas Sistem Keuangan menetapkan penanda batas kegagalan absolut (T1 – T5), yaitu: LCR di bawah 100% (T1), Arus keluar dari basis simpanan besar melampaui toleransi penyangga likuiditas harian (T2), valuasi mark-to-market SBN melampaui batas Tier 1 - lalu mengalkulasi mundur tingkat penarikan minimum yang mendorong bank terlemah tepat ke tepi (T3), Cadangan devisa turun di bawah 100% metrik kecukupan IMF (T4), dan Kebutuhan injeksi likuiditas sistemik melampaui kapasitas operasional atau intervensi Bank Indonesia (lender of last resort) (T5). Model ini mendeteksi titik awal penularan dari profil institusi paling rentan (the weakest link) dan mengoreksi rasa aman semu dari rata-rata agregat yang menutupi fragmentasi likuiditas harian.
Pilar kedua: FMEA
FMEA menghitung Angka Prioritas Risiko melalui RPN = S × O × D, dengan S keparahan dampak, O kemungkinan terjadinya, dan D kesulitan deteksi dini. Alih-alih memprioritaskan NPL yang mudah terdeteksi, paradigma ini membunyikan alarm pada simpul berlatensi deteksi tinggi (D tinggi): pergeseran diam-diam dana deposan besar (whale) yang menguasai mayoritas likuiditas, serta jebakan keterikatan antara kesehatan fiskal negara, superholding kuasi-fiskal, dan dominasi SBN pada neraca perbankan (Sovereign-Bank Nexus).
Pilar ketiga: Faktor β
Kebijakan makroprudensial lama berasumsi penambahan buffer yang diseragamkan menaikkan stabilitas secara eksponensial atas dasar probabilitas acak independen. Doktrin ini keliru: aset pelindung (obligasi pemerintah) dan katalisator penarikan (ekspektasi depresiasi) digerakkan pemicu yang sama. Bila β melampaui 0,1, penambahan lapisan cadangan mencapai titik jenuh. KSSK dan bank sentral harus merekayasa penurunan β dan bukan dengan memaksa kepemilikan SBN, melainkan dengan diversifikasi kelas jaminan yang kontras, pendalaman pasar repo beragunan aset korporat (non-sovereign), serta pengaturan komposisi cadangan stablecoin Rupiah dengan tenor pendek, terdiversifikasi antarbank kustodian, dapat ditebus pada nilai nominal, agar penerbit tidak menjadi penjual paksa SBN yang memperkuat korelasi kegagalan.
Pilar keempat: arsitektur pencegahan dinamis dan uang berdaulat digital
Pilar terakhir adalah sinkronisasi otoritas lintas sektor (Kemenkeu, BI, OJK, LPS) untuk bertindak di ranah intrahari:
- Visibilitas detik-ke-detik. Siklus audit bulanan bertransformasi menjadi dasbor intelijen arus dana real-time yang melacak migrasi fiat ke stablecoin di bursa kripto: jalur tanpa friksi administratif yang dapat memindahkan triliunan Rupiah lintas batas.
- Imunisasi resolusi krisis. Protokol Manajemen Krisis dalam UU P2SK sebagaimana diubah UU 4/2026 menjadi pedoman permanen resolusi tanpa intervensi politis berlarut, disertai sanksi tegas terhadap entitas nonbank seperti finfluencer yang memanipulasi persepsi pasar.
- Kedaulatan mata uang digital pada lapisan yang tepat. Rupiah Digital wholesale (Proyek Garuda) diposisikan sebagai aset penyelesaian pamungkas (the ultimate safe settlement asset) antarbank yang instan, bebas risiko kredit, terisolasi dari volatilitas SBN, termasuk bagi tokenized deposit perbankan. Jawaban atas stablecoin korporasi di tangan ritel bukan w-CBDC, melainkan r-CBDC berbasis DLT dengan pengaman anti-disintermediasi dan tokenized deposit Rupiah yang cadangannya tertahan di perbankan nasional.
Dengan beralih dari pembacaan rapor indikator historis ke intervensi rekayasa arsitektur di batas ambang toleransi kerentanan, KSSK tidak lagi bereaksi setelah krisis tereksekusi, melainkan membentengi titik terlemah sistem sebelum pemicu volatilitas terakselerasi menjadi efek domino keruntuhan.
Catatan
- r-CBDC adalah retail -CBDC ↩
- IDRP adalah konvensi penamaan stablecoin: kode ISO 4217 mata uang (IDR = Indonesian Rupiah) ditambah satu huruf pembeda penerbit—P, yang umum dibaca sebagai Pegged atau merujuk ke merek penerbit. Pola yang sama dipakai IDRX (IDR + X), USDT (USD + Tether), dan USDC (USD + Coin/Circle). ↩
Sovereign–Bank Nexus adalah istilah yang sangat penting dalam literatur stabilitas sistem keuangan. Ia merujuk pada keterkaitan timbal‑balik yang kuat antara neraca pemerintah (sovereign) dan neraca perbankan, sehingga guncangan pada salah satunya langsung menular ke yang lain.
Sovereign–Bank Nexus menggambarkan tiga bentuk keterikatan struktural:
(1) Eksposur bank terhadap utang pemerintah (sovereign exposure): Bank terutama bank milik negara (Himbara) memegang porsi besar Surat Berharga Negara (SBN). Jika yield SBN naik atau harga SBN jatuh, modal bank langsung tergerus.;
(2) Ketergantungan pemerintah pada bank untuk pembiayaan fiskal: Pemerintah menempatkan dan menarik dana kas negara secara besar di bank Himbara. Fluktuasi besar (misalnya penarikan Rp110 triliun dalam satu hari) mengguncang likuiditas bank.;
(3) Risiko kuasi‑fiskal yang berpindah ke bank melalui skema investasi pemerintah: Ketika sovereign wealth fund (misalnya Danantara) menggunakan leverage dan obligasi, risiko gagal nilai aset dapat berpindah ke bank yang menjadi saluran investasi atau penyangga likuiditas. ↩
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar.